
Планируя поездку, важно заранее продумать, в какой форме везти деньги: наличными, на карте или сочетанием обоих вариантов. От этого зависит, сколько вы потратите на обмен, насколько удобно будет оплачивать покупки и как быстро вы решите финансовые вопросы на месте.
Турция ориентирована на туристов, поэтому вариантов оплаты много: принимают местную валюту, часто соглашаются на евро и доллары, а банковские карты работают в большинстве городов и курортов. При этом выгодные решения отличаются для разных целей: транспорта, экскурсий, рынков и крупных покупок.
Базовый выбор: лира, евро или доллары
Главная валюта страны – турецкая лира (TRY). Именно в лирах чаще всего выставляют цены в супермаркетах, аптеках, кафе для местных, общественном транспорте и государственных музеях. Если платить в иностранной валюте там, где это «не основной» вариант, курс обычно будет менее выгодным.
Турецкая лира: для повседневных расходов
Наличная лира нужна для мелких и регулярных платежей: проезд, вода и перекусы, чаевые, небольшие рынки, небольшие магазины и точки у пляжа. Даже если вы планируете платить картой, иметь запас лир полезно на случай терминалов без связи или мест, где принимают только наличные.
Евро и доллары: когда они действительно удобны
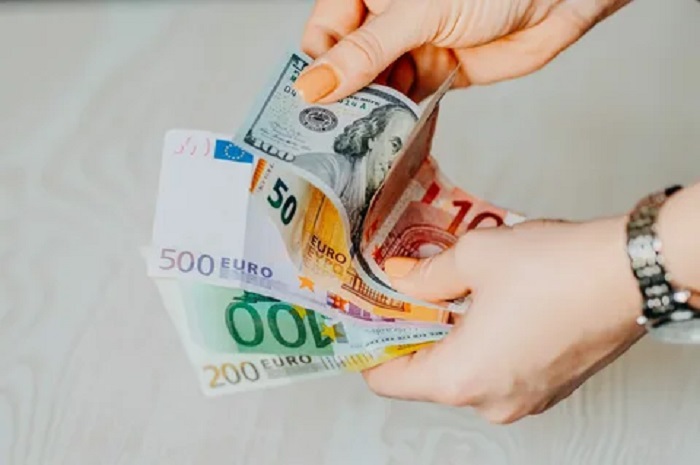
Евро (EUR) чаще востребован в туристических районах и при оплате некоторых услуг, ориентированных на гостей из Европы. Доллары (USD) также могут принимать в отелях, экскурсионных бюро и отдельных магазинах. Но важно помнить: сдачу нередко дадут в лирах по курсу, который не всегда выгоден покупателю.
Практичная схема: как сделать удобнее и выгоднее
Оптимальный набор для поездки
- Часть суммы в лирах – на первые 1–2 дня (трансфер, питание, мелкие покупки).
- Основная сумма на карте – для отелей, ресторанов, супермаркетов и крупных трат.
- Небольшой резерв в евро или долларах – как подстраховка и на ситуации, когда иностранную валюту принимают охотнее.
Где и как менять деньги
Самый простой подход – не менять сразу всю сумму. Лучше обменять небольшую часть для стартовых расходов, а затем докупать лиры по мере необходимости. Так вы снижаете риск обменять крупную сумму по неудачному курсу и сохраняете гибкость.
Перед обменом уточняйте, входит ли комиссия в курс, и пересчитывайте итоговую сумму. При обмене крупных купюр обычно проще получить более удобный расчет, чем при обмене множества мелких.
Карта vs наличные: что учитывать
Карта удобна и безопасна для больших расходов, но наличные незаменимы для мелких платежей и мест без терминалов. Дополнительно проверьте условия вашего банка: комиссию за конвертацию, возможные ограничения на снятие наличных и работу операций за границей. Если планируете снимать наличные, заранее узнайте лимиты и итоговую стоимость операции.
Частые ошибки туристов
- Платить в евро/долларах везде – часто получается дороже из-за невыгодного «туристического» курса.
- Менять всю сумму в одном месте – сложнее контролировать выгоду и сравнить условия.
- Ехать без лир – в первые часы это неудобно (транспорт, вода, мелкие траты).
- Не иметь резерва – лучше держать запас денег в другой форме на непредвиденные случаи.
Итог: если кратко отвечать на вопрос «какую валюту брать в турцию», самый практичный вариант – сочетание: немного наличных лир на ежедневные мелочи, основная сумма на карте, плюс небольшой резерв в евро или долларах для подстраховки.
Наличные или карта: что выгоднее для поездки в 2026 году – итог
В 2026 году для поездки в Турцию выгоднее всего комбинировать наличные и безналичные способы оплаты: наличные закрывают повседневные расходы и ситуации, где карты не принимают, а карта/приложение помогает хранить резерв и оплачивать крупные суммы без риска носить много денег.
Универсального варианта «только наличные» или «только карта» нет: итоговая выгода зависит от курса обмена, комиссий вашего банка/сервиса и того, как именно вы тратите (транспорт, кафе, экскурсии, рынки, аренда авто, отельные депозиты).
Что выбрать: практичная схема на 2026 год
Наличные обычно выгоднее и удобнее для мелких покупок и мест, где любят «кэш»: рынки, небольшие кафе, чаевые, общественный транспорт, мелкие экскурсии. Но чем больше сумма наличных, тем выше риск потери и тем важнее курс обмена и безопасность.
Карта чаще удобнее для крупных трат: отели, рестораны, торговые центры, медицинские расходы, аренда авто (депозиты). Но итоговая стоимость зависит от конвертации, возможной комиссии за операции/снятие и курса банка в день списания.
- Минимум наличных на старт: иметь сумму на 1–3 дня (дорога, еда, транспорт, связь) и затем пополнять по необходимости.
- Карта как резерв: держать основной бюджет на карте/счёте и использовать для крупных оплат, а наличные – для повседневных расходов.
- Обмен – по факту: менять деньги небольшими частями, сравнивая условия, чтобы не «застрять» с лишней валютой.
- Две независимые опции: 1) основной способ оплаты, 2) запасной (вторая карта/отдельный счёт/часть наличных отдельно).